Kilpailuta lainan uudelleenrahoitus – ja lue, milloin se kannattaa
Yksittäisen tai useamman lainan uudelleenrahoitus voi olla fiksua, jos olemassa olevan lainan korko tuntuu liian korkealta. Erityisesti korkeakorkoiset lainat, osamaksut tai luottokorttivelat kannattaa kilpailuttaa, mutta myös asuntolainan uudelleenjärjestely voi tietyin ehdoin kannattaa. Tältä sivulta löydät tietoa kaikista edellä mainituista tilanteista.
Etsitkö tietoa nimenomaan asuntolainan uudelleenrahoituksesta? Siirry suoraan tähän kysymykseen ↓
Pyydä tarjous yksittäisen tai useamman lainan uudelleenrahoitukselle
Kumppanipalveluidemme kautta voit pyytää tarjoukset lainan tai lainojen uudelleenrahoituksesta samalla kertaa useammilta eri pankeilta. Sortter, Omalaina, Rahalaitos ja Kattokorko soveltuvat kulutusluottojen, osamaksujen tai luottokorttivelkojen uudelleenrahoitukseen.
- Yli 20 pankkia ja rahoitusyhtiötä samalla hakemuksella.
- Vastaus usein jo muutamassa minuutissa.
- Suomen kattavin lainavertailu.
Näytä esimerkkilaskelma
Esimerkiksi 20 000 euron lainalla, 6 prosentin korolla ja 9 vuoden takaisinmaksuajalla kuukausierä olisi noin 245 €, ilman avausmaksua mutta 5 euron kuukausittaisella tilinhoitomaksulla. Takaisin maksettavaa kertyisi tällöin yhteensä noin 26 472 €, ja todellinen vuosikorko olisi 6,7 %. Lainan voi halutessaan maksaa myös nopeammin takaisin. (Esimerkkilaskelma, tarkat ehdot vahvistuvat henkilökohtaisessa tarjouksessa.)
- Hakemus vie noin 5–10 minuuttia.
- Palvellut yli 300 000 suomalaista asiakasta.
- Voit yhdistää useamman lainan yhdeksi.
Näytä esimerkkilaskelma
Esimerkiksi 70 000 euron lainalla, 20 vuoden takaisinmaksuajalla, 5,80 prosentin nimelliskorolla, 35 euron avausmaksulla ja 5 euron kuukausittaisella tilinhoitomaksulla kuukausierä olisi noin 498 €. Takaisin maksettavaa kertyisi tällöin yhteensä noin 119 660 €, ja kuluttajansuojalain mukainen todellinen vuosikorko olisi 6,09 %. (Esimerkkilaskelma, tarkat ehdot vahvistuvat henkilökohtaisessa tarjouksessa.)
- Yksi Suomen pitkäaikaisimmista lainanvälittäjistä.
- Yksi hakemus, useita tarjouksia.
- Maksuton eikä sido mihinkään.
Näytä esimerkkilaskelma
Samalla 70 000 euron lainasummalla mutta lyhyemmällä, 8 vuoden takaisinmaksuajalla kuukausierä nousisi noin 918 euroon, ja takaisin maksettavaa kertyisi yhteensä noin 88 167 €. Todellinen vuosikorko olisi tällöin 6,12 %, kun nimelliskorko on 5,80 %, avausmaksu 35 € ja kuukausittainen tilinhoitomaksu 5 €. (Esimerkkilaskelma, tarkat ehdot vahvistuvat henkilökohtaisessa tarjouksessa.)
- Muita pienempi enimmäiskorko, mutta varsin tiukat hakuehdot.
- Hieman pienempi määrä kumppanipankkeja.
- Suosittu palvelu lainojen yhdistämiseen.
Näytä esimerkkilaskelma
Esimerkiksi 15 000 euron lainalla, 6,99 prosentin nimelliskorolla, 10 vuoden takaisinmaksuajalla, ilman avausmaksua ja 5 euron kuukausittaisella tilinhoitomaksulla kuukausierä olisi noin 179,09 €. Lainan kokonaiskulut olisivat tällöin 21 490,80 €, ja todellinen vuosikorko 7,9 %. (Esimerkkilaskelma, tarkat ehdot vahvistuvat henkilökohtaisessa tarjouksessa.)
Miksi ja milloin lainan uudelleenrahoitus voi kannattaa?
Lainan uudelleenrahoitus voi kannattaa, jos uudelle lainalle on mahdollista saada matalampi korko tai paremmat maksuehdot. Käydään asia läpi esimerkin kautta.
Heikillä on 5 000 euroa maksamatonta luottokorttivelkaa, jonka vuotuinen korko on 15,00 % ja kuukausittainen tilinhoitokulu on 5 euroa. Jos kyseinen 5 000 euroa maksettaisiin takaisin kahden vuoden aikana 24 samansuuruisessa kuukausierässä, takaisin maksettavaa kertyisi yhteensä noin 5 938 euroa ja todellinen vuosikorko olisi 18,50 %.
Heikki pyytää tarjoukset uudelleenrahoituksesta ja eräs pankki on valmis tarjoamaan hänelle 5 000 euron lainan 10 prosentin vuotuisella korolla. Lainan kuukausittainen tilinhoitomaksu on 3 euroa. Heikki hyväksyy tarjouksen, nostaa lainan ja maksaa sillä heti pois 5 000 euron luottokorttivelkansa. Kun luottokorttivelka on maksettu pois, siitä ei enää tarvitse maksaa korkoa.
Jatkossa Heikki maksaa korkoa 5 000 euron lainasta uudelle pankille, mutta vähemmän verrattuna luottokorttivelkaansa. 24 kuukauden takaisinmaksuajalla 10 prosentin korko ja 3 euron kuukausittainen tilinhoitokulu tarkoittaa, että takaisin maksettava summa on yhteensä 5 609 euroa ja todellinen vuosikorko 11,90 %. Säästöä alkuperäiseen luottokorttivelan kuluihin nähden kertyi yli 300 euroa.
Lainojen, luottojen tai osamaksujen uudelleenrahoittaminen voi olla erityisen kannattavaa, jos nykyisten luottojen korot ovat esimerkiksi yli 15 prosenttia. Monissa osamaksuissa tai digipankkien luottokorteissa korot voivat hyvinkin olla näin korkeita.
Nykyinen: 5 000 € luottokorttivelka
Uudelleenrahoitettu laina
Voit tehdä saman vertailun omista lainoistasi kulutusluottolaskurilla. Syötä laskuriin ensin nykyisen lainasi jäljellä oleva summa, korko, kuukausimaksut ja jäljellä oleva laina-aika. Tee sen jälkeen sama laskelma saamasi uuden tarjouksen tiedoilla. Näet heti, paljonko säästäisit euroissa ja kuinka paljon todellinen vuosikorko laskisi. Laskuri näyttää myös, syökö esimerkiksi uuden lainan avausmaksu korkosäästön.
Jos uudelle lainalle on mahdollista saada pienempi korko tai paremmat lainaehdot, hyötyjiä ovat lainaa hakeva kuluttaja sekä uusi pankki, jolle korkoa jatkossa maksetaan uudesta lainasta. Sen sijaan luottokorttivelan myöntäjänä toiminut pankki menettää asiakkaan, joka maksoi koko velan kerralla pois, eikä näin ollen enää maksa korkokuluja ja tilinhoitomaksuja kyseiselle pankille.
Mitä hyötyä kilpailutuspalvelun käytöstä voi olla?
Kilpailutuspalvelut välittävät yhdellä hakemuksella tiedot kaikille kumppanipankeilleen, joiden lainanmyöntökriteerit täytät. Näin voit parhaassa tapauksessa saada useampia eri tarjouksia lainan uudelleenrahoituksesta.
Suosituimmat lainankilpailuttajat tekevät yhteistyötä noin 20 kuluttajarahoitusta tarjoavan pankin kanssa. Alla esimerkkejä Sortter-palvelun yhteistyökumppaneista.
Lainahakemusta täyttäessäsi voit merkitä lainan käyttötarkoitukseksi olemassa olevien lainojen takaisinmaksun. Tämä siitäkin huolimatta, että lainoja olisi vain yksi. Aseta lainasummaksi joko yksittäisen pois maksettavan lainan summa tai useamman lainan tai luoton yhteissumma, jos aiot maksaa uudella lainalla pois useamman pienemmän luoton. Jälkimmäisessä tapauksessa puhutaan lainojen yhdistämisestä, joka käytännössä tarkoittaa useamman eri lainan uudelleenrahoitusta yhdellä uudella lainalla.
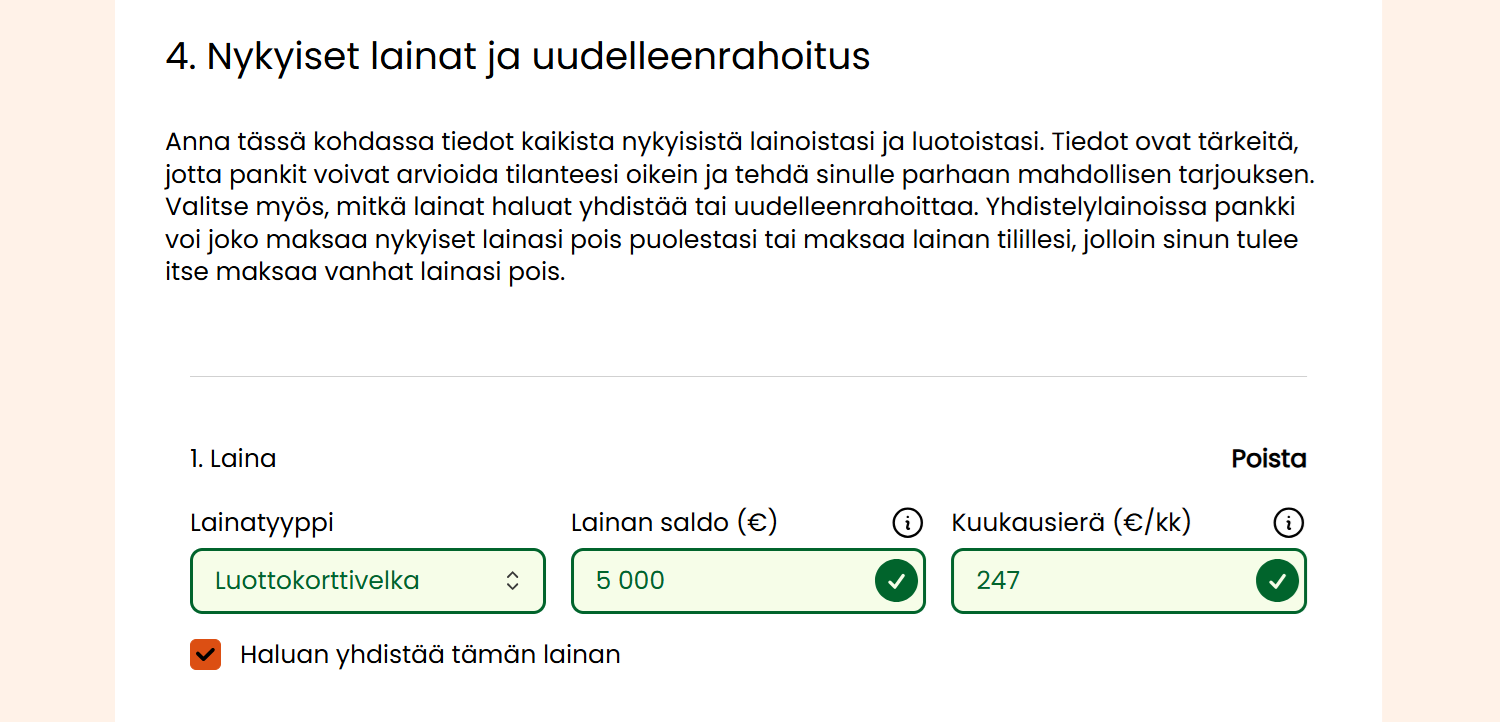
Alla esimerkki Omalainan lainahakemuksesta, johon voit lisätä tiedot yksittäisestä tai useammasta nykyisestä lainasta, osamaksusta tai luottokorttivelasta, jotka haluat maksaa pois.
Tarjousten pyytäminen kilpailutuspalveluiden kautta on maksutonta eikä sido mihinkään. Jos et saa riittävän hyviä tarjouksia, uudelleenrahoitus ei tällöin luonnollisesti kannata. Tarjouksia ei tarvitse erikseen hylätä.
Täytä hakemus yhden tai useamman osamaksun, luottokorttivelan tai kulutusluoton uudelleenrahoituksesta
Usein kysyttyjä kysymyksiä lainojen uudelleenrahoituksesta
Mitä lainan uudelleenrahoittaminen tarkoittaa?
Lainan uudelleenrahoitus tarkoittaa, että maksat pois vanhan lainan uudella lainalla, jonka ehdot ovat nykyistä paremmat. Käytännössä tämä voi tarkoittaa matalampaa korkoa tai pienempiä kuukausittaisia tilinhoitokustannuksia. Voit uudelleenrahoittaa joko yksittäisen lainan tai useampia lainoja yhdellä kertaa. Jälkimmäisessä tapauksessa puhutaan yhdistelylainasta.
Voiko asuntolainan uudelleenrahoittaa?
Kyllä voi. Voit kysyä nykyiselle asuntolainallesi parempia ehtoja (esim. matalampi marginaali, pidempi laina-aika tai viitekoron vaihto) suoraan siitä pankista, joka lainan on myöntänyt, tai vaihtoehtoisesti sen kilpailijalta. Jos esimerkiksi taloudellinen tilanteesi on selvästi parantunut lainanottohetkestä tai menit vuosia sitten hyväksymään pankin ensimmäisen asuntolainatarjouksen, lainaehdoista voi löytyä runsaastikin viilaamisen varaa.
Varsin kannattavaa voi olla kysyä ensin tarjous kilpailevalta pankilta. Sen jälkeen voit esittää kyseisen tarjouksen nykyiselle pankillesi, joka voi olla valmis tulemaan vastaan lainaehdoissa, jos kilpaileva pankki on antanut sinulle hyvän tarjouksen. Pankit harvemmin haluavat menettää olemassa olevia asuntolaina-asiakkaitaan kilpailijoille.
Asuntolainan kilpailutus voi olla kannattavaa myös silloin, jos asuntosi arvo on noussut huomattavasti lainanottohetkestä. Tällöin myös asunnon vakuusarvo on noussut, mikä pienentää pankin riskiä ja voi näkyä matalampana marginaalina, jos päätät kysyä uudelleenrahoitusta asuntolainallesi.
Ennen pankin vaihtoa kannattaa selvittää, mitä vaihto maksaa. Uusi pankki perii yleensä järjestelypalkkion, ja vakuuksien siirrosta voi tulla pieniä kuluja. Jos lainassa on kiinteä korko tai korkosuojaus, kuten korkokatto, sen purkaminen ennen aikojaan voi maksaa. Kysy kulut molemmista pankeista etukäteen ja vertaa niitä siihen, paljonko säästät korossa koko jäljellä olevan laina-ajan aikana.
Uusi pankki tekee aina oman luottopäätöksensä ja arvioi maksukykysi uudelleen samaan tapaan kuin ensimmäistä asuntolainaa haettaessa. Pankki toivoo usein myös, että siirrät lainan mukana päivittäiset pankkiasiasi, kuten palkkatilin ja kortit. Paras marginaali voi siis edellyttää, että vaihdat pankkia kokonaan. Vertaa siksi tarjouksia myös tilien ja korttien kuukausimaksujen osalta.
Kun päätät hakea asuntolainatarjouksen uudelta pankilta, voit yleensä heti lainahakemuksen alussa merkitä, että kyseessä on jo olemassa olevan asuntolainan kilpailutus. Suosituimpia asuntolainapankkeja Suomessa ovat OP, Nordea ja Danske Bank, joten kilpailutuksessa on varsin usein mukana ainakin kaksi näistä pankeista.
Tarkoittaako uudelleenrahoitus samaa asiaa kuin uudelleenjärjestely?
Termejä voidaan välillä käyttää myös synonyymeinä, mutta yleensä uudelleenrahoituksella viitataan nykyisen lainan korvaamiseen uudella lainalla. Uudelleenjärjestelystä sen sijaan on kyse silloin, kun nykyisen lainan ehtoja muutetaan ilman uuden lainan ottamista.
Milloin uudelleenrahoitus tai lainojen yhdistäminen ei kannata?
Mitä pienempi korko nykyisissä lainoissa on, sitä epätodennäköisempää on saada hyötyä uudelleenrahoituksella. Esimerkiksi asuntolainoissa ja opintolainoissa korot ovat hyvin pieniä verrattuna muihin lainatyyppeihin. Jos olet jo saanut omalta pankiltasi 0,30 prosentin marginaalin asuntolainaan, mikään kilpailijapankki tuskin pystyy laittamaan paremmaksi.
Yksittäisen lainan uudelleenrahoitusta sekä yhdistelylainojen kilpailutusta tarjoavista palveluista voi olla hyötyä, jos uudelleenrahoitettavat lainat ovat korkeakorkoisia kulutusluottoja, luottokorttivelkoja tai osamaksuja.
Hyvä lopputulos kilpailutukselle voi olla se, että nykyisen tai nykyisten lainojen kulut laskevat tai että kulut pysyvät samana, mutta kuukausierä pienenee, mikä tuo joustoa kuukausittaisten kulujen budjetointiin. Todellisen vuosikoron lisäksi aina kannattaa verrata myös sitä, paljonko uudelleenrahoitetusta lainasta todellisuudessa aiheutuu kuluja euroiksi muutettuina.
Uudelleenrahoitetun lainan tai yhdistelylainan ottamisen jälkeen kannattaa harkita korkeakorkoisten osamaksusopimusten tai luottokorttien omaehtoista sulkemista, jotta korkeakorkoista lainaa ei enää pääse kertymään. Uuden lainan hyödyt sulavat nopeasti, jos uusia pienempiä luottoja pääsee jälleen kertymään. Lainan ottaminen edellyttää aina tarkkaa harkintaa.
Hyödyllisiä linkkejä
Tietoa palvelusta
Lainanuudelleenrahoitus.fi kertoo olennaisimmat tiedot yksittäisen tai useamman lainan uudelleen rahoittamisesta. Kumppanipalveluidemme kautta voit kilpailuttaa lainatarjoukset maksutta ja ilman sitoumuksia noin 20 eri pankin välillä. Palvelut soveltuvat yksittäisen tai useamman osamaksun, luottokorttivelan tai kulutusluoton uudelleenrahoitukseen. Voimme saada komission kumppaneille välitetyistä hakemuksista. Tämä ei vaikuta mitenkään lainatarjousten korkoihin tai mihinkään muihin ehtoihin.